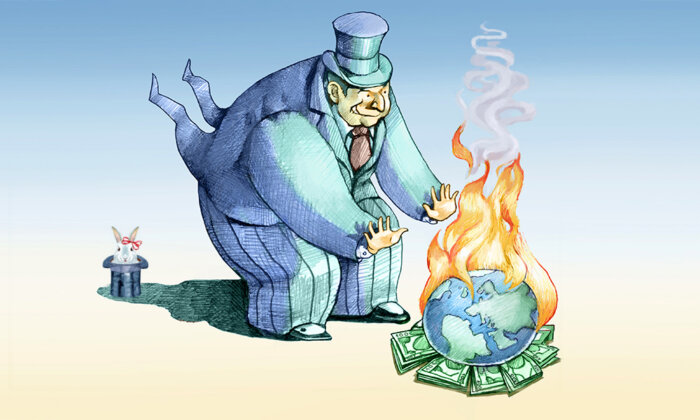
Nell’aprile del 2026, il Fondo Monetario Internazionale ha compiuto il passo insolito di pubblicare una “previsione di riferimento” che ipotizzava che le perturbazioni causate dalla guerra con l’Iran si sarebbero attenuate entro la metà del 2026. Sono stati aggiunti scenari “avversi” e “gravi” che riflettevano l’accresciuta incertezza e le molteplici problematiche che affliggono l’economia globale.
La preoccupazione immediata è l’inflazione. La chiusura dello Stretto di Hormuz e gli attacchi agli impianti di produzione energetica nei paesi del Consiglio di Cooperazione del Golfo alleati degli Stati Uniti hanno ridotto l’offerta globale di petrolio e gas rispettivamente di circa il 12% e il 20%. Si tratta della più grande interruzione delle forniture energetiche della storia, con un impatto maggiore rispetto a quello della rivoluzione iraniana del 1979, dell’embargo petrolifero arabo del 1973, dell’invasione del Kuwait da parte di Saddam Hussein nel 1990 o della guerra Iran-Iraq degli anni ’80.
L’aumento dei prezzi dell’energia alimenta l’inflazione. L’intensità energetica globale è diminuita da 131 litri per 1.000 dollari di PIL a prezzi del 2025 nel 1973, a 116 litri nel 1980, fino a 52 litri oggi. Sebbene ciò significhi che il fabbisogno medio di petrolio sia inferiore del 60% rispetto a 50 anni fa, il fabbisogno di petrolio è ora concentrato in settori critici senza alternative facilmente reperibili, come il trasporto merci, che sono meno sensibili ai prezzi e non discrezionali. Il pieno impatto dell’aumento dei prezzi su beni essenziali come cibo e una vasta gamma di altri prodotti emergerà solo gradualmente, man mano che l’aumento dei prezzi dell’energia e la carenza di derivati del petrolio, come fertilizzanti e altri prodotti chimici, si ripercuoteranno sull’economia. Poiché il pieno ripristino delle forniture energetiche e di altri materiali richiederà probabilmente del tempo dopo la fine delle ostilità, le catene di approvvigionamento potrebbero rimanere limitate e i prezzi elevati per un periodo prolungato. Un’inflazione più elevata significa tassi più alti per un periodo più lungo, in particolare per le scadenze più lunghe.
La seconda preoccupazione riguarda la crescita. Al di fuori degli Stati Uniti , dove i frenetici investimenti nell’intelligenza artificiale, i tagli alle tasse e la spesa pubblica stanno trainando l’espansione, l’attività economica è in fase di stallo. Nella maggior parte dei paesi, l’aumento dei prezzi, l’incertezza e la volatilità stanno minando la fiducia. I consumi e gli investimenti stanno rallentando. Negli Stati Uniti, le famiglie che si collocano nel terzo inferiore della distribuzione del reddito consumano ora il 7% in meno, mentre la spesa del terzo superiore rimane invariata. Questa economia a forma di K, in cui le prestazioni dei diversi gruppi socio-economici divergono, è insostenibile.
L’impatto sarà maggiore per i paesi importatori di energia e per quelli già fragili, come economie a base ristretta, bassi redditi o elevati livelli di debito. L’Europa, già alle prese con le difficoltà preesistenti alla guerra con l’Iran, si trova ad affrontare venti contrari. Ma è probabile che Asia e Africa siano le regioni più colpite. Le fasce di popolazione a basso reddito sono particolarmente vulnerabili. L’aumento dei costi del carburante e dei fertilizzanti avrà un impatto negativo sugli agricoltori, molti dei quali vivono di sussistenza. L’aumento dei costi del gasolio ha già paralizzato molti settori. I piccoli venditori ambulanti faranno fatica a sopravvivere a causa dell’aumento dei prezzi del gas da cucina e dei contenitori di plastica. I paesi che dipendono dal turismo stanno registrando forti cali di prenotazioni, simili a quelli della pandemia di Covid-19, a causa della diminuzione del reddito disponibile e dell’aumento dei costi del carburante per aerei, che riduce la disponibilità di biglietti aerei economici.
Lo spettro della stagflazione, della bassa crescita e dell’inflazione elevata, che ricorda gli anni ’70 anche dopo gli shock petroliferi, incombe sull’economia globale. Se la guerra con l’Iran dovesse continuare o intensificarsi, non si può escludere una recessione o addirittura una depressione a livello mondiale.
I danni alle finanze pubbliche sono ingenti. Il costo militare dell'”intervento” o “diversione” in Iran, solo per gli Stati Uniti, potrebbe già superare i 70 miliardi di dollari. L’amministrazione sta cercando di aumentare la spesa per la difesa del 44%, portandola a 1.500 miliardi di dollari . I costi economici totali, inclusi i costi di riparazione delle infrastrutture e i danni alle persone, gli interessi sul debito e l’impatto sull’economia, potrebbero superare i 1.000 miliardi di dollari. Il costo totale della guerra in Iran è ora stimato a 2.000 miliardi di dollari o più.
I sussidi o altre misure volte ad alleviare la pressione del costo della vita derivante dall’aumento dei prezzi aumentano la spesa pubblica. Un ulteriore deterioramento delle condizioni economiche ridurrà le entrate fiscali e aumenterà la spesa per il welfare, accelerando il deficit. Tale spesa deve essere finanziata e aumenterà la pressione sui tassi di interesse, rischiando di mettere in difficoltà anche gli altri debitori.
 https://www.asterios.it/catalogo/una-nuova-crisi-generale
La combinazione di questi fattori rischia di innescare una crisi finanziaria. Tassi di interesse più elevati, crescita lenta e le preoccupazioni, già presenti, sul debito pubblico potrebbero provocare vendite simultanee sui mercati azionari e obbligazionari, già sopravvalutati. La minaccia è ancora maggiore nei mercati privati, opachi, intrinsecamente illiquidi e privi di trasparenza.
Il rischio a lungo termine è la deflazione. In economia, la risposta all’aumento dei prezzi è un aumento ancora maggiore. La conseguente distruzione della domanda, spesso di lunga durata, alla fine spinge i prezzi al ribasso con il crollo dei consumi. In combinazione con l’impatto sull’offerta e sui costi della sovraccapacità industriale cinese e dell’intelligenza artificiale , il rischio di un calo dei prezzi è tutt’altro che trascurabile.
La deflazione sarebbe devastante, soprattutto per le economie indebitate. Redditi e gettito fiscale stagnanti o in calo, uniti a consumi e investimenti differiti in previsione di prezzi futuri più bassi, renderebbero difficile il pagamento dei debiti. I livelli di debito reale aumenterebbero, aggravando il problema. Ciò provocherebbe un calo dei prezzi degli asset che sostengono i prestiti, innescando crisi bancarie. Il mondo ha già sperimentato la deflazione da debito durante la Grande Depressione degli anni ’30, i decenni perduti del Giappone e le conseguenze della crisi del debito europeo nell’Europa meridionale, con enormi difficoltà finanziarie e sociali.
Ogni giorno siete in tanti, tantissimi, a migliaia a leggere acro-polis.it a sbafo! Vi preghiamo di sostenerci acquistando i volumi di www.asterios.it e i volumi Libri su carta di acro-polis.it
I problemi sono aggravati dalle limitazioni alla capacità dei governi di adottare misure correttive. Molti Stati hanno livelli di debito elevati. Tassi di interesse più alti e spese per interessi in aumento non farebbero che accentuare tali limitazioni. Ridurre i tassi è difficile in un contesto di pressioni inflazionistiche. Molte banche centrali hanno bilanci gonfiati a seguito di molteplici cicli di allentamento quantitativo. Le condizioni del mercato monetario sono già accomodanti.
I responsabili politici potrebbero dover ampliare le proprie opzioni . Ciò potrebbe includere il controllo dei redditi e dei prezzi. La nazionalizzazione di alcuni settori per controllare le catene di approvvigionamento e i prezzi è un’altra possibilità. Il controllo dei capitali in entrata e in uscita e la repressione finanziaria, in cui gli investitori nazionali sono costretti a finanziare i governi attraverso l’acquisto di obbligazioni emesse a tassi reali negativi, rappresentano un’ulteriore alternativa. Sono possibili controlli e imposte esplicite su esportazioni e importazioni o transazioni finanziarie. Si potrebbero anche prendere in considerazione cambiamenti istituzionali, come la cooperazione tra governi e banche centrali per finanziare la spesa e controllare le valute.
Ma il ricorso a questi processi, unitamente alla consapevolezza che il sostegno ufficiale ai prezzi degli asset è debole o inesistente, innescherebbe o accelererebbe l’instabilità economica e finanziaria.
È interessante notare come le imprese e gli investitori sembrino non rendersi conto di questi rischi. Questo ottimismo, ignoranza o dissonanza cognitiva potrebbe rivelarsi infondato. Shakespeare osservava che “i tempi disperati generano misure disperate”, ma potrebbero anche generare una speranza disperata.
© Satyajit Das 2026 Tutti i diritti riservati
Leggere Satyajit Das su acro-polis.it ▼
La riorganizzazione del Golfo Persico e dei mercati energetici
Una novità di Asterios!

https://www.asterios.it/catalogo/le-diverse-rivoluzioni
Mentre per il comunismo l’immanenza della dialettica era ritenuta insufficiente perché, ad avviso di Lenin, era demandato al partito rivoluzionario il compito di guidare le masse nel corso della storia, il nazismo muoveva dalla convinzione che la dialettica fosse stata introdotta nella storia dall’ebraismo. Dunque, se per il comunismo la dialettica aveva un significato positivo, per il nazismo aveva un significato negativo. Quanto al fascismo, la dialettica era declinata in una chiave attivistica, quale scontro permanente fra il fascista e il mondo: era il fascista a creare la dialettica nella realtà storica.