La strategia economica europea è stata vincolata dall’ideologia neoliberista che prevaleva all’epoca della formazione dell’Eurozona. Questa strategia si è rivelata per decenni un vero e proprio autogol. Il danno è stato aggravato dalla sottomissione dell’Europa agli obiettivi geopolitici americani e dall’incapacità di definire i propri interessi nel mondo moderno. L’idea che l’Europa abbia bisogno solo di ulteriori “riforme” (mercati del lavoro flessibili, pensionamento posticipato, riduzione dei servizi pubblici, freno al debito…) e di maggiore “integrazione” è a dir poco assurda. L’Europa ha bisogno di pace con la Russia, di cooperazione con la Cina e di una strategia di sviluppo regionale – mirata a Paesi come la Romania e la Bulgaria, stagnanti dal crollo del blocco socialista – un New Deal simile a quello che salvò il Sud degli Stati Uniti negli anni ’30. Per questo, e per salvare la propria industria dal collasso, l’Europa ha bisogno del gas e del petrolio russi e mediorientali, e per questo deve in qualche modo fermare la guerra in Ucraina e l’offensiva statunitense/israeliana contro l’Iran.
Una risposta al recente saggio di Paul Krugman sulla produttività statunitense ed europea apre a una questione più ampia. Se i parametri standard indicano direzioni contrastanti, forse il problema risiede meno nelle economie che nei parametri stessi.
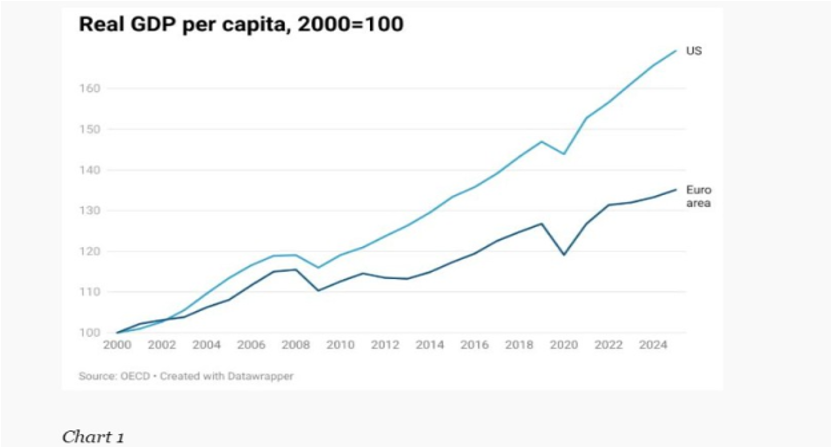
In un saggio del 5 luglio sulle performance economiche in Europa e negli Stati Uniti, Paul Krugman confronta due indicatori: il PIL reale pro capite nel tempo e una serie di misure del reddito a parità di potere d’acquisto. Osserva che i risultati sono incoerenti: uno mostra gli Stati Uniti in netta ascesa, l’altro l’Europa che mantiene il passo. Si chiede quindi: “Quale di queste due affermazioni è vera?”. Nel rispondere a questa domanda, Krugman trascura la possibilità che la risposta corretta sia: “Nessuna delle due”.
Consideriamo il grafico 1 di Krugman, secondo il quale l’americano “medio” è più ricco di oltre il 60%, in termini reali, nel 2026 rispetto al 2000, l’anno di picco del boom di Internet. Il 60%. In termini “reali”, ovvero cibo, vestiti, auto, case, viaggi per le vacanze, eventi sportivi… tutto. Davvero? Nel frattempo , secondo la Federal Reserve di St. Louis, il reddito settimanale mediano reale è aumentato solo del 10,5%. [1] Il dato di Krugman è o falso, o talmente distorto dalla distribuzione asimmetrica del reddito da risultare privo di significato. O forse entrambe le cose.
Krugman tocca un punto importante quando osserva il contributo del settore tecnologico alle misure di crescita della produttività statunitense e il ruolo determinante degli aggressivi aggiustamenti dei prezzi nel generare alti tassi misurati di “crescita reale” nel settore tecnologico. Ma perché la produttività tecnologica statunitense è così elevata? Krugman scrive che gli Stati Uniti detengono “la maggior parte o tutta la produzione tecnologica globale”. Davvero? La Taiwan Semiconductor Manufacturing Corporation non conta? E che dire dei 250.000 che lavorano per FoxConn a Shenzhen? Potrebbe essere che la produttività tecnologica statunitense abbia qualcosa a che fare con il fatto che le aziende tecnologiche statunitensi (come Apple) esternalizzano il lavoro sporco in Cina, mantenendo in patria le attività ad alto valore aggiunto? Non è che ci siano poi così tanti modi diversi di produrre un semiconduttore; ciò che esiste, sono diversi modi di organizzare la catena di approvvigionamento. [2]
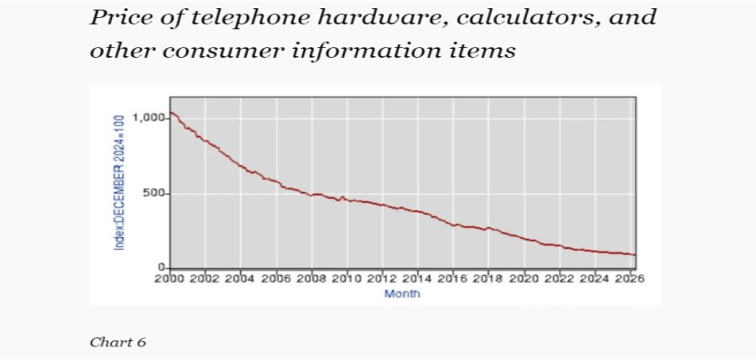
Sulla questione dei prezzi della tecnologia, Krugman scrive come se il suo Grafico 6 rappresentasse il prezzo rettificato di un prodotto “nuovo”: gli smartphone. Ma non è così. La didascalia recita: “hardware telefonico, calcolatrici e altri articoli informativi per i consumatori”. Questo smentisce l’idea che lo smartphone sia “nuovo”. Certo, il dispositivo in sé è una novità degli ultimi decenni. Ma tutto ciò che il mio smartphone fa – telefono, fax, posta, fotocamera, registratore, TV, calcolatrice, giornale, riviste, videogiochi, riunioni, agenzia di viaggi, servizi bancari – esisteva e aveva il suo corrispettivo nel mondo analogico del secolo scorso. I cali di prezzo misurati si riferiscono al costo di tutti quei singoli dispositivi, ora consolidati in un unico involucro.
Certo, il prezzo di tutte queste cose è diminuito e, se le consideriamo come se avessero ancora lo stesso peso nei consumi che avevano nel 2000, sembriamo tutti (in qualche modo) più ricchi. Ma tutte queste funzioni hanno oggi un valore economico inferiore rispetto a un quarto di secolo fa. [3] Se si parte dal paniere dei consumi odierno, cioè dal parametro di riferimento che verrà infine adottato, si scoprirà che gli articoli tecnologici costituiscono ora una quota minore dei nostri bilanci (e del PIL) rispetto a prima, e il loro peso nell’indice dopo le revisioni del parametro di riferimento sarà inferiore. I redditi odierni vanno invece a molte cose che sono più costose di quanto non lo fossero nel 2000: energia, tasse universitarie, affitto, assicurazione, interessi, servizi alla persona: l’elenco è lungo. E questo è il vero paradosso della tecnologia dell’informazione: i grandi progressi svaniscono dalle transazioni che chiamiamo la nostra economia. E quindi, alla fine, svaniscono anche dai dati di output. Questo è chiamato il problema del numero indice; è un paradosso e non esiste una soluzione perfetta. Sappiamo per certo che l’utilizzo dei pesi dell’anno base genera delle esagerazioni.
Per spiegare l’altro suo indicatore, la parità del potere d’acquisto, Krugman fa riferimento al “Big Mac Index”, ovvero il prezzo di quello che definisce un “prodotto standardizzato venduto in tutto il mondo”. Solo che non è così. Negli Stati Uniti, McDonald’s è un fast food lungo la strada, un retaggio ormai datato della cultura autostradale. In Europa, come sa bene qualsiasi turista, è generalmente più simile a un bar locale. Andare al ristorante è un’esperienza, quindi il Big Mac non è lo stesso nei due continenti, e questo a prescindere dall’IVA e dalle politiche sanitarie europee e dal loro effetto sui prezzi europei. Senza voler sminuire l’International Comparison Project, i confronti basati sulla parità del potere d’acquisto sono afflitti da tali problemi di qualità.
Krugman è un europeista convinto della vecchia formula di tasse regressive elevate e grandi sussidi sociali, e a quanto pare pensa che questa formula sia ancora valida. Immagino che non sia stato avvertito, come lo fui io in Grecia nel 2010, “non andare in un ospedale pubblico, ne uscirai in una bara”. Forse non ha visitato le università francesi, dove i docenti non hanno uffici e nei bagni manca la carta igienica. Mi chiedo se abbia provato a viaggiare, ultimamente, sui treni tedeschi, mal tenuti a causa del “freno al debito”. Per non parlare delle attese al Servizio Sanitario Nazionale britannico o delle condizioni dei suoi binari vetusti. Catturare tutte queste differenze qualitative in una misura PPP è, beh, praticamente impossibile. [4]
Krugman ha ragione a dire che i confronti che cita utilizzano “metodi completamente standard”. Non critico gli statistici che si sforzano di misurare i risultati economici in un mondo in cambiamento. Il problema è che i metodi non sono all’altezza del compito. [5]
Eppure, un po’ di buon senso non guasterebbe. Se gli americani medi fossero davvero diventati più ricchi di oltre il 50% nel 2024 rispetto al 2000, Donald Trump sarebbe oggi presidente? Se l’Europa non fosse in fase di stagnazione, l’AfD tedesca, il RN francese e il Reform britannico sarebbero sul punto di salire al potere? C’è chiaramente qualcosa che non quadra con i dati che mostrano gli Stati Uniti in un momento di prosperità senza precedenti, e altrettanto con i dati che mostrano gli europei – pur non essendo così ricchi – godere dello stesso livello di miglioramento delle loro condizioni di vita. Gli economisti che si fissano su questi numeri dovrebbero forse uscire di più.
E allora, che dire degli Stati Uniti e dell’Europa? Nessuno dei due è esattamente povero, anche se le differenze in Europa – tra Danimarca e Portogallo, per esempio, o tra Svezia e Bulgaria – sono molto maggiori di quelle tra gli Stati americani. [6] Ma chiunque ci sia stato sa che, rispetto alla Cina, sia l’Europa che gli Stati Uniti sono in relativo declino. Le vite europee e americane non sono più così speciali. E la Cina è circa il doppio di Europa e America messe insieme.
Inoltre, ci sono buone ragioni per ritenere che il declino relativo dell’Europa sia più rapido, almeno per ora. Lo si può notare nella continua contrazione delle principali industrie europee, in particolare in Germania e soprattutto nei settori automobilistico, chimico e farmaceutico – i settori ad alta intensità energetica che hanno dominato le esportazioni tedesche. L’economia statunitense è sostenuta, a differenza di quella europea, dal bacino del Permiano, dal mercato azionario e da un boom edilizio nel settore dei data center. L’Europa non dispone di questi sostegni e ha gli ulteriori svantaggi di una politica energetica illusoria, di una folle corsa al riarmo e di una sinofobia ancora più grave di quella americana. [7] Questi fattori, insieme alla migliore reputazione del debito del Tesoro statunitense come bene rifugio, potrebbero contribuire a spiegare il declino dell’euro rispetto al dollaro, che (contrariamente a quanto afferma Krugman) è, almeno per alcuni, un’effettiva indicazione di un declino relativo.
La strategia economica europea è stata vincolata dall’ideologia neoliberista che prevaleva all’epoca della formazione dell’Eurozona. Questa strategia si è rivelata per decenni un vero e proprio autogol. Il danno è stato aggravato dalla sottomissione dell’Europa agli obiettivi geopolitici americani e dall’incapacità di definire i propri interessi nel mondo moderno. L’idea che l’Europa abbia bisogno solo di ulteriori “riforme” (mercati del lavoro flessibili, pensionamento posticipato, riduzione dei servizi pubblici, freno al debito…) e di maggiore “integrazione” è a dir poco assurda. L’Europa ha bisogno di pace con la Russia, di cooperazione con la Cina e di una strategia di sviluppo regionale – mirata a Paesi come la Romania e la Bulgaria, stagnanti dal crollo del blocco socialista – un New Deal simile a quello che salvò il Sud degli Stati Uniti negli anni ’30. Per questo, e per salvare la propria industria dal collasso, l’Europa ha bisogno del gas e del petrolio russi e mediorientali, e per questo deve in qualche modo fermare la guerra in Ucraina e l’offensiva statunitense/israeliana contro l’Iran.
Note
1.Secondo la stessa fonte, il reddito mediano reale delle famiglie è aumentato del 16,7% nello stesso periodo.
2.Le principali aziende tecnologiche europee esternalizzano la produzione in Cina, ma la quota è inferiore rispetto a quella registrata per le aziende statunitensi.
3.I fattori determinanti fondamentali del valore economico sono la scarsità e il grado di potere monopolistico, entrambi in declino nel settore dell’informazione. Questo tema viene trattato nel mio libro scritto con Jing Chen, Entropy Economics: The Living Basis of Value and Production (Chicago, 2025).
4.I problemi di qualità non sono un’esclusiva europea; qualsiasi osservatore può individuare lamentele simili anche negli Stati Uniti. Il punto è che valutare tutte le distinzioni presenti nella vasta parte della nostra vita economica che non consistono in beni e servizi direttamente comparabili è un problema irrisolvibile, che non può essere risolto inviando squadre a battere i prezzi record nei negozi.
5.John Maynard Keynes esprime lo stesso concetto, scrivendo ne “La teoria generale ” che “Affermare che la produzione netta è maggiore, ma il livello dei prezzi è inferiore, rispetto a dieci anni fa o a un anno fa, è una proposizione di natura simile all’affermazione che la regina Vittoria fu una regina migliore, ma non una donna più felice della regina Elisabetta – una proposizione non priva di significato e di interesse, ma inadatta come materiale per il calcolo differenziale”. L’intero passaggio, nel capitolo 4 su “La scelta delle unità”, dovrebbe essere inciso sulla scrivania di tutti coloro che cercano di dare un senso agli indici. Keynes concluse che avrebbe dovuto limitarsi a “due unità fondamentali di quantità, vale a dire, quantità di valore monetario e quantità di occupazione”.
6.La Danimarca ha un reddito pro capite circa doppio rispetto al Portogallo, e la Svezia quasi tre volte superiore a quello della Bulgaria. Non esistono coppie di stati americani in cui la differenza di reddito medio sia pari a due a uno. Per quanto riguarda i super ricchi, negli Stati Uniti ce ne sono di più, e il loro patrimonio netto è noto. In Europa, invece, sono più riservati.
7.Lascio a Isabella Weber dell’Università del Massachusetts – Amherst, esperta riconosciuta in questo campo, la domanda su quale regione sia maggiormente colpita dalla speculazione sui prezzi.
Questo sito installa cookie e altri strumenti di tracciamento:
• tecnici necessari per il funzionamento del sito, per l'utilizzo non serve il tuo consenso;
• profilazione, anche di terza parte, necessari per offrirti servizi in linea con i tuoi interessi, per l'utilizzo serve il tuo consenso.
Cliccando “Accetta tutto” acconsenti all'utilizzo di tutti i cookie. Cliccando “Preferenze” potrai configurare le tue scelte. Cliccando "Chiudi" verranno installati solo i cookie tecnici.
Per saperne di più consulta la nostra Informativa Cookie
This website uses cookies to improve your experience while you navigate through the website. Out of these, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may affect your browsing experience.
Necessary cookies are absolutely essential for the website to function properly. These cookies ensure basic functionalities and security features of the website, anonymously.
Cookie
Duration
Description
cookielawinfo-checkbox-analytics
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Analytics".
cookielawinfo-checkbox-functional
11 months
The cookie is set by GDPR cookie consent to record the user consent for the cookies in the category "Functional".
cookielawinfo-checkbox-necessary
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookies is used to store the user consent for the cookies in the category "Necessary".
cookielawinfo-checkbox-others
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Other.
cookielawinfo-checkbox-performance
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Performance".
viewed_cookie_policy
11 months
The cookie is set by the GDPR Cookie Consent plugin and is used to store whether or not user has consented to the use of cookies. It does not store any personal data.
Functional cookies help to perform certain functionalities like sharing the content of the website on social media platforms, collect feedbacks, and other third-party features.
Performance cookies are used to understand and analyze the key performance indexes of the website which helps in delivering a better user experience for the visitors.
Analytical cookies are used to understand how visitors interact with the website. These cookies help provide information on metrics the number of visitors, bounce rate, traffic source, etc.
Advertisement cookies are used to provide visitors with relevant ads and marketing campaigns. These cookies track visitors across websites and collect information to provide customized ads.